Domain antijudaismus.de kaufen?
Wir ziehen mit dem Projekt
antijudaismus.de um.
Sind Sie am Kauf der Domain
antijudaismus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain antijudaismus.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Neue Investmentstrategien nach Einführung der Abgeltungssteuer, Fachbücher von Mohamed NahariPrivatinvestoren verfolgen das Ziel, das ihnen zur Verfügung stehende Kapitalvermögen möglichst gewinnbringend anzulegen. Dabei folgen sie entweder ihren eigenen Investmentstrategien oder - weitaus häufiger - Strategien aus der Fachliteratur oder von Finanzberatern. Aufgrund der Einführung der Abgeltungsteuer im Zuge der Unternehmenssteuerreform 2008 sollten bereits vorhandene Strategien überdacht werden. Die Besteuerung der Einkünfte aus Kapitalvermögen durch die Abgeltungsteuer wird zu veränderten Renditen der verschiedenen Anlageprodukte am Kapitalmarkt führen. Um Anlagestrategien optimal an die Abgeltungsteuer anpassen zu können, ist es für den Investor unerlässlich, die Grundsätze der Besteuerung von Kapitalvermögen zu verstehen. Diese Untersuchung soll Privatinvestoren dabei helfen, dieses komplexe Thema zu verstehen und abgeltungsteueroptimierte Anlagestrategien zu entwickeln.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antisemitismus und RassismusAntisemitismus und Rassismus , Konjunkturen und Kontroversen seit 1945 , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 20240715, Produktform: Leinen, Titel der Reihe: Vergangene Gegenwart#Band 002#, Kommentar: Wolff, Frank, Redaktion: Morina, Christina, Seitenzahl/Blattzahl: 160, Keyword: Antisemitismus; Dekolonialisierung ; Deutsche Zeitgeschichte; Diskriminierung; Diskursgeschichte; Rassismus, Fachschema: Rassismus - Rassendiskriminierung - Rassenkonflikt, Fachkategorie: Geschichte: Ereignisse und Themen, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 125, Höhe: 17, Gewicht: 274, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stereotype, Vorurteile und soziale Diskriminierung, Taschenbuch von , Beltz Verlagsgruppe GmbH & Co. KG, 978-3-621-28422-6Stereotype, Vorurteile Und Soziale Diskriminierung, Taschenbuch Von, Beltz Verlagsgruppe Gmbh & Co. Kg, 978-3-621-28422-6, Seitenanzahl: 42839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rassismus, Stereotype und Vorurteile in Kinder- und Jugendliteratur, Taschenbuch von Anonym, GRIN, 978-3-346-65338-3Rassismus, Stereotype Und Vorurteile In Kinder- Und Jugendliteratur, Taschenbuch Von Anonym, Grin, 978-3-346-65338-3, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Stereotype, Vorurteile und soziale Diskriminierung, Fachbücher von Bernd Six, Lars-Eric PetersenWie entstehen Vorurteile, wie kommt es zu Sexismus, Rassismus oder Altersstereotypen? Welche Folgen haben bestehende Vorurteile und Stereotype auf Wahrnehmung, Denken und Handeln von Menschen? Wie kann man dem begegnen? Stereotype, Vorurteile und soziale Diskriminierung sind seit den Anfängen der Sozialpsychologie zentrale Themen in psychologischer Theorienbildung und Forschung. Es sind Grundlagenthemen, die in viele psychologische Bereiche hineinragen und gesellschaftlich immer relevanter werden. Das Buch ist ideal für alle BA- und MA-Studiengänge in Psychologie, Soziologie und Pädagogik. Es ist das einzige deutschsprachige Werk, das das Thema so umfassend darstellt. Die Neuauflage wurde grundlegend überarbeitet und aktualisiert. Neue Kapitel sind „Entwicklungspsychologische Grundlagen von Vorurteilen“ und „Vorurteile gegenüber Migranten“. Weitere neue Themen sind unter anderem Kontakthypothese, Zivilcourage und Diversity Management in Unternehmen. Aus dem Inhalt: Stereotype 1. Soziale Kategorisierung und Stereotypisierung 2. Stereotype und Informationsverarbeitung 3. Substereotypisierung 4. Illusorische Korrelationen 5. Sprachverzerrungen im Intergruppenkontext 6. Implizite Persönlichkeitstheorien 7. Sich selbst erfüllende Prophezeiungen 8. Stereotype als Bedrohung 9. Messung von Stereotypen Vorurteile 10. Entwicklungspsychologische Grundlagen für die Entstehung von Vorurteilen 11. Rassismus 12. Sexismus 13. Altersvorurteile 14. Vorurteile gegenüber Migranten 15. Stigma und Stigmabewältigung 16. Messung von Vorurteilen Soziale Diskriminierung 18. Soziale Dominanz und Diskriminierung 19. Selbstregulation und soziale Diskriminierung 20. Vorurteile und Diskriminierung 21. Die Theorie des realistischen Gruppenkonflikts 22. Die Theorie der sozialen Identität 23. Die Theorie der Selbstkategorisierung 24. Das Modell der Eigengruppenprojektion 25. Die Theorie relativer Deprivation 26. Reaktionen auf soziale Diskriminierung 27. Messung und Analyse von sozialen Diskriminierung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neue Investmentstrategien nach Einführung der Abgeltungssteuer, Fachbücher von Mohamed NahariPrivatinvestoren verfolgen das Ziel, das ihnen zur Verfügung stehende Kapitalvermögen möglichst gewinnbringend anzulegen. Dabei folgen sie entweder ihren eigenen Investmentstrategien oder - weitaus häufiger - Strategien aus der Fachliteratur oder von Finanzberatern. Aufgrund der Einführung der Abgeltungsteuer im Zuge der Unternehmenssteuerreform 2008 sollten bereits vorhandene Strategien überdacht werden. Die Besteuerung der Einkünfte aus Kapitalvermögen durch die Abgeltungsteuer wird zu veränderten Renditen der verschiedenen Anlageprodukte am Kapitalmarkt führen. Um Anlagestrategien optimal an die Abgeltungsteuer anpassen zu können, ist es für den Investor unerlässlich, die Grundsätze der Besteuerung von Kapitalvermögen zu verstehen. Diese Untersuchung soll Privatinvestoren dabei helfen, dieses komplexe Thema zu verstehen und abgeltungsteueroptimierte Anlagestrategien zu entwickeln.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antisemitismus und RassismusAntisemitismus und Rassismus , Konjunkturen und Kontroversen seit 1945 , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 20240715, Produktform: Leinen, Titel der Reihe: Vergangene Gegenwart#Band 002#, Kommentar: Wolff, Frank, Redaktion: Morina, Christina, Seitenzahl/Blattzahl: 160, Keyword: Antisemitismus; Dekolonialisierung ; Deutsche Zeitgeschichte; Diskriminierung; Diskursgeschichte; Rassismus, Fachschema: Rassismus - Rassendiskriminierung - Rassenkonflikt, Fachkategorie: Geschichte: Ereignisse und Themen, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 125, Höhe: 17, Gewicht: 274, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Stereotype, Vorurteile und soziale Diskriminierung, Taschenbuch von , Beltz Verlagsgruppe GmbH & Co. KG, 978-3-621-28422-6Stereotype, Vorurteile Und Soziale Diskriminierung, Taschenbuch Von, Beltz Verlagsgruppe Gmbh & Co. Kg, 978-3-621-28422-6, Seitenanzahl: 42839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rassismus, Stereotype und Vorurteile in Kinder- und Jugendliteratur, Taschenbuch von Anonym, GRIN, 978-3-346-65338-3Rassismus, Stereotype Und Vorurteile In Kinder- Und Jugendliteratur, Taschenbuch Von Anonym, Grin, 978-3-346-65338-3, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorurteile, Diskriminierung und Rassismus. Herausforderungen für Bildung und Pädagogik, Taschenbuch von Anonymous, BoD - Books on Demand,Vorurteile, Diskriminierung Und Rassismus. Herausforderungen Für Bildung Und Pädagogik, Taschenbuch Von Anonymous, Bod - Books On Demand, 978-3-96487-885-4, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
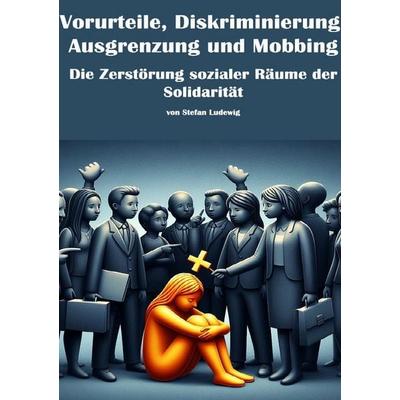
Vorurteile, Diskriminierung, Ausgrenzung und Mobbing I Die Zerstörung sozialer Räume der Solidarität, Taschenbuch von Viktor Sterling, Epubli,Vorurteile, Diskriminierung, Ausgrenzung Und Mobbing I Die Zerstörung Sozialer Räume Der Solidarität, Taschenbuch Von Viktor Sterling, Epubli, 978-3-8197-7108-8, Seitenanzahl: 11215,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.